
バッテリー・ディケイド 第20回
2026.11.10 コラム トピックス本連載「バッテリー・ディケイド」は、EVを含む蓄電池とその周辺領域の歴史・技術・資源・地政学・市場などを取り上げ、バッテリー・ディケイド時代に知るべき「新しい蓄電池の教養」を解説する。特に明記しない場合、蓄電池(バッテリー)はリチウムイオンを指す。
「50kW」と「30MW」
──蓄電池とデータセンターの急増が映す、接続ルールの仕切りと、数字の透明性
前回は、2026年3月末の数字と、8月に出そろった接続規律の「五点セット」を追った。10月6日の第13回次世代電力系統ワーキンググループは、同じ日に、系統用蓄電池(資料2)と、データセンターなどの大規模需要(資料1)の空押さえ対策を、あいついで議論した。6月末の蓄電池の連系済みは128万kW、接続検討は約2億1,100万kW。データセンターと半導体工場の新増設による最大需要は、2026年度の約83万kWから、2035年度には約762万kWに増える見通しである。同じ「空押さえ」でも、線の引き方はちがう。発電側は50kW、需要側は30MWである[1]。
1.三つの数字は、3か月でどう動いたか
2026年6月末、系統用蓄電池は連系済み128万kW、契約申込み約4,100万kW、接続検討約2億1,100万kWの三層である[1]。3月末(84万kW、3,500万kW、1億9,216万kW)と比べると、三つとも増えた。なお、この3月末の値は、前回引用した第12回資料の値(接続検討1億9,114万kW、契約申込み3,527万kW)から、第13回資料で改定されている。1年前の2025年6月末と比べると、接続検討は約1.5倍、契約申込みは約2.3倍、連系済みは約4.9倍になる(図1)。連系済みの伸びがもっとも大きく、接続検討の容量は、連系済みの約229倍(3月末)から約165倍(6月末)に下がった(筆者試算)。それでも連系済みは、接続検討中の容量の約0.6%にとどまる。
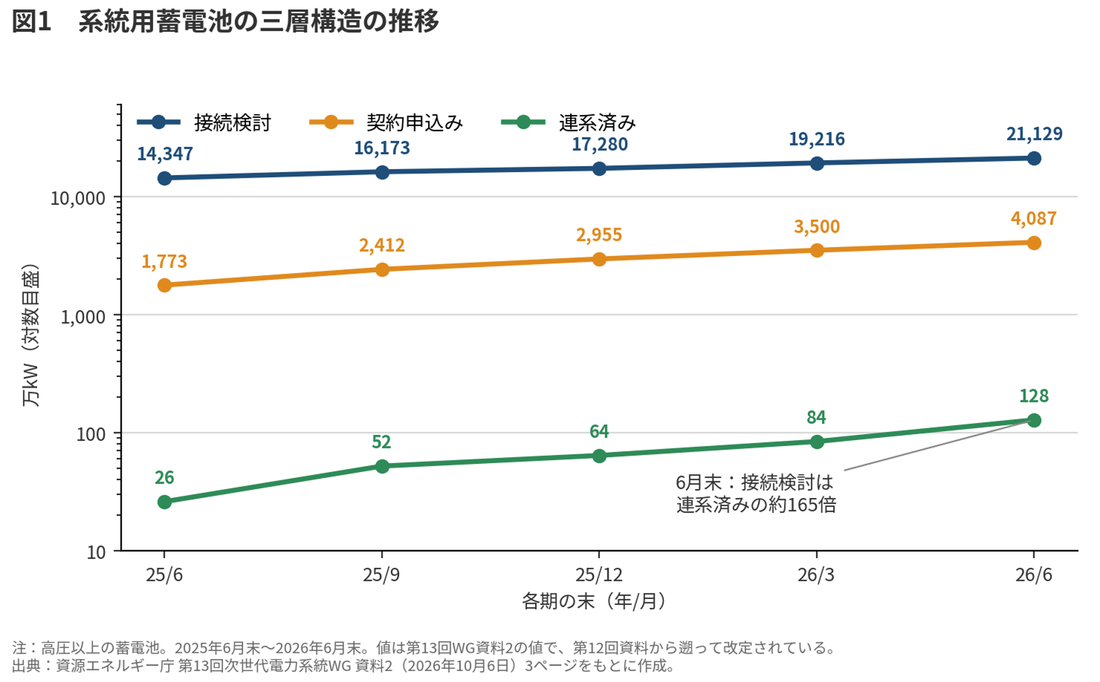
接続検討の増え方は、四半期ごとにならすと1〜3月が約1,900万kW、4〜6月が約1,900万kWとほぼ同じである(筆者試算)。件数でみた資料も、2026年度第1四半期の系統用蓄電池の接続検討と契約申込みは「昨年同期と同等以上のペース」だと記している[1]。
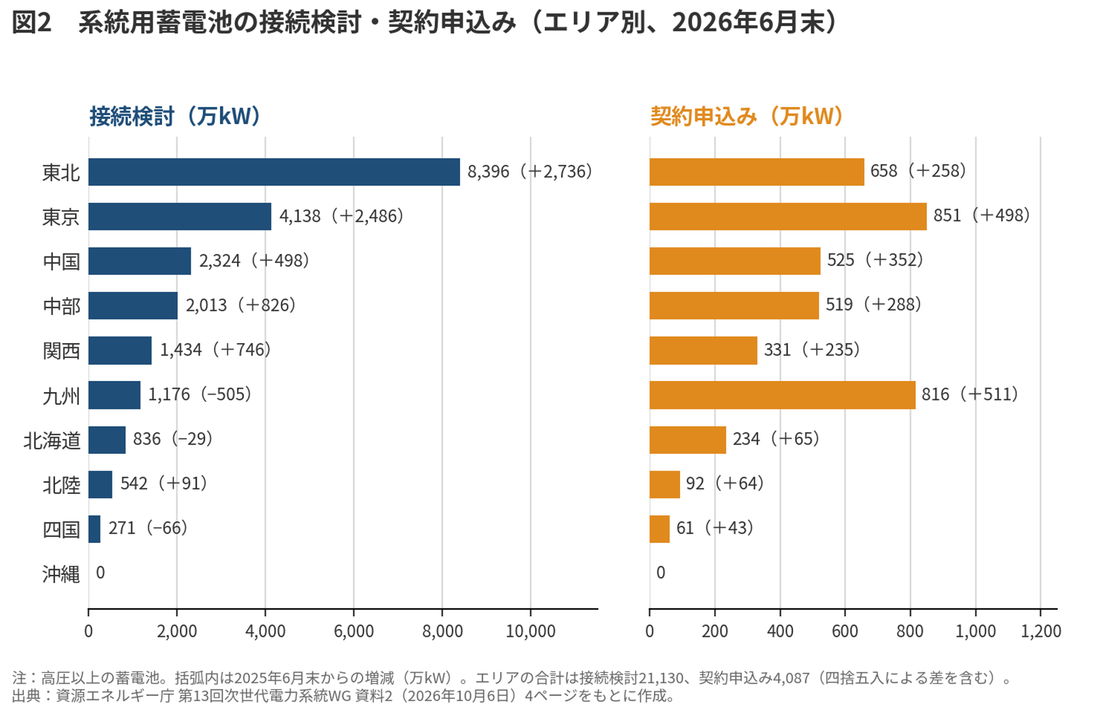
エリア別では、東北が8,396万kW(前年同期比+2,736万kW)で、全国の約4割を占める[2]。東京は4,138万kWで、1年で2,486万kW増えた。九州(1,176万kW)と北海道(836万kW)、四国(271万kW)は減っている。契約申込みとの比もエリアでちがう(図2)。東北は接続検討8,396万kWに対して契約申込み658万kWで、比は約8%。九州は1,176万kWに対して816万kWで、約7割にのぼる(筆者試算)。なぜこれだけ差がつくのかは、資料からは読み取れない。
2.検討料22万円を、いくらにするか
現行の接続検討料は、1地点あたり22万円(税込)で、実費相当として設定されている[1]。資源エネルギー庁は、件数上限の効果を見きわめる必要があるとしながらも、申込みが旺盛なままである以上、入口対策をさらに強める必要があるとして、引き上げを提案した。位置づけは、実費の回収ではなく、事業化の蓋然性が低い案件を抑える「ディスインセンティブ」である。
対象は、まず系統用蓄電池とし、エリアは限定せず全国一律とする案が示された。手法の例として三つが挙げられた。契約申込みに進めば工事費負担金に充当するデポジット(預託金)、容量に応じた加算、そして申込みが集中した系統に上乗せする混雑加算である[2]。引き上げ幅も実施時期も決まっていない。次回以降、海外事例や事業者へのヒアリングを踏まえて設計を議論するとされた。
議事要旨からは、論点の分かれ目が見える[1]。委員からは、デポジットなら事業化に進む案件の負担が過度にならないとして、賛同が相次いだ。いっぽうオブザーバーからは、対象を蓄電池に限るのは公平性を欠くという指摘、引き上げ幅には相当の根拠が必要だという指摘、預託期間中の金利負担を考慮すべきだという指摘が出た。 引き上げ幅を考える物差しとして、ひとつだけ数字を置いておく。東京電力パワーグリッドの件数上限は1事業者11件である[2]。同時に抱えられる上限の11件分では、現行の検討料でも合計242万円になる(筆者試算。1件を1地点とみなした場合で、回答が出れば再申込みできるため、年間の総額ではない)。引き上げ幅の議論は、蓄電池事業者の費用構造のなかで、どの程度の重さになるかを見ておく必要がある。
3.低圧という「別の入り口」
もうひとつの論点が、低圧の系統用蓄電池である。2026年4月から、低圧リソースをアグリゲーターが束ねて需給調整市場に応札できるようになった。資料2は、これに合わせるように低圧蓄電池の接続ニーズが急増したと書いている。資料2のグラフ(各月の新規受付量)で見ると、3月は約2.5万kW、約520件だった受付が、8月には約13万kW、約2,800件になった。3月から8月にかけて5倍あまりである(グラフからの筆者読み取り)[1]。資料本文の「8月末時点で約13万kW、約2,800件」は、この8月ひと月の新規受付量とみられる。2025年4月からの累計は、エリア別のグラフを合計すると約43万kW、約9,100件になり、各月の合計と合う(同)。
低圧(出力50kW未満)には、高圧以上にある接続検討のプロセスがなく、契約申込みから始まる。保証金は不要で、土地の使用権原の提出も求められない。申込みから連系までは早ければ1か月ほどである[1]。前回まで見てきた入口対策は、いずれも低圧には届かない。資源エネルギー庁が一般送配電事業者から聞き取った実態では、1事業者が同じ時期に数百件を申し込む例や、低圧で連系するために敷地を分ける例が出ている[2]。
8月の約13万kWを約2,800件で割ると、1件あたり約46kWになる(筆者試算、丸めた数字からの概算)。低圧の上限である50kWの手前にあたるが、件数の分布までは資料からわからない。 対策案は、蓄電設備の分割設置ルールを見直すものである。ひとつは、地権者の同一性を確認する期間を「1年の遡り」から「5年の遡り」に延ばすこと。もうひとつは、異種の設備を隣接して置く場合の例外規定から、蓄電設備を外すことである[1]。例外規定はもともと再エネ発電設備の設置を進めるためのものである。資料は、再エネ発電設備と同じ構内に附属設備として蓄電池を置くことは推奨するとしている。既設の低圧太陽光に蓄電池を併設する例について、資料は「特段の懸念は生じない」としている(現行の運用では、異種の設備を隣接して置くことは「特段の理由」にあたり、分割設置は原則認められる)[2]。議事要旨では、太陽光と蓄電池を合わせて連系点で低圧の範囲におさまる場合は認めてよいのではないかという委員の発言に、事務局が、昇圧回避が目的の案件でなければ、その方法でもよいかもしれないと答えている[3]。
4.同じ「空押さえ」に、別々の線
第13回WGは、需要側と発電側の空押さえ対策を、資料1と資料2で、それぞれ示した。需要側は、特別高圧需要家を対象に、供給承諾から3か月以内の工事費負担金の入金と、不備や変更があったときの契約申込みの取消しを、2026年10月から始めている。契約電力に関する規律は、2027年4月1日からの予定である。1年を超えて供給開始を延ばしたり契約電力を減らしたりすれば容量を開放し、1年を超えて最終契約電力に届かなければ、工事費を未達の割合に応じて精算する[1]。発電側の蓄電池は、ここまで見てきたとおり、接続検討数の上限、保証金、土地の使用権原があり、検討料の引き上げが議論されている(表1)。
表1 需要側と発電側の空押さえ対策(2026年10月時点)
| 項目 | 需要側(大規模需要) | 発電側(系統用蓄電池・高圧以上) | 発電側(低圧・50kW未満) |
| 線の引き方 | 特別高圧需要家(手続き面)/最終契約電力30MW以上(契約電力の規律)/空き容量30MW未満の系統(容量開放) | 出力50kW以上 | 出力50kW未満 |
| 手続き面の規律 | 特別高圧需要家:供給承諾から3か月以内の工事費負担金の入金。需要家都合の不備・変更があれば申込みを取消(軽微な変更は許容)(2026年10月〜) | 接続検討数の上限(8月〜)、保証金の引上げ(4月〜)、土地の使用権原の提出(10月〜) | 接続検討なし、保証金なし、使用権原の提出なし。申込みから連系まで最短約1か月。敷地分割の見直し案(地権者の同一性の確認を1年から5年に) |
| 容量を手放させる仕組み | 1年超の延期・減少で容量開放(空き容量30MW未満の系統が対象)、1年超の未達で費用精算(全エリア)。段階別契約は原則6年以内(2027年4月〜、予定) | 契約申込済み案件の実態調査、事業者都合の遅れの扱い(検討中) | — |
| 費用の求め方 | 契約未達負担金(総工事費 × 未達分の割合) | 接続検討料22万円/地点の引き上げ案(デポジットなど、検討中) | — |
線の数をかぞえると、需要側には3本ある。特別高圧需要家、最終契約電力30MW、空き容量30MW未満の系統である。30MWは、需要家の規模と、系統の空き容量という、ふたつの意味で使われている。約款の改定案も、最終予定契約電力が30,000kW以上の申込みと、連系余力が30,000kW未満の供給設備(「連系余力低位系統」)を、別々に定めている[1]。発電側では、出力50kWの線が、接続検討の有無と、保証金、土地の使用権原の有無を分けている。
30MWの線について、第11回の資料1は、2020年度以降に新設された特別高圧需要家のうち、上位約1割にあたる水準として示した。件数の図を足すと483件で、30MW以上は40件である(筆者集計)[1]。そのうえで資料は、容量分割による規律逃れの可能性をフォローアップし、必要があれば対象を見直すとしている。50kWの線を分割でくぐろうとする動きは、発電側では、相談や事例として、すでに出ている。資料2は、2012年のFIT開始以降、50kW未満の太陽電池の分割案件が増え、2022年4月に省令を改正した経緯を示したうえで、いま蓄電池で、同じ型の相談が増えていると説明している[2]。
蓄電池は、この二つの側の両方に出てくる。発電側では、高圧以上の接続検討と、50kW未満の低圧が、別々に扱われる。資料1は、需要側の早期連系策について、充電側で系統容量を確保する蓄電池の接続ルールの見直しと、密接に関連すると整理した。蓄電池にN-1充電停止装置を事後的に設置して、系統容量を開放する案も示している。資料は、蓄電池は系統事故時に充電できなくなるが、一般の需要にくらべれば許容性が高いのではないか、と書く[1]。蓄電池は、発電等設備として、検討料や接続検討数の上限の対象になる。充電する側としては、需要側の容量を空ける方策の候補にも、あがっている。
先着優先の扱いも、両側にまたがる。需要側では、手続き期限と用地取得の確認が、先着優先の在り方として整理された。契約申込みプロセスにおける先着優先の在り方は、今後の検討課題にも挙がっている。発電側でも、資料2が、電源種にかかわらず先着優先で扱うことの是非を、想定論点のひとつにしている[2][3]。
規模もくらべておく。資料1によれば、データセンターと半導体工場の新増設による最大需要は、2026年度から2035年度までに約680万kW増える。蓄電池の接続検討は、6月末で約2億1,100万kWで、その約31倍にあたる(筆者試算。申込み容量と需要の想定は、性質のちがう数字である)。資料は、系統接続が長引く背景として、空押さえのほかに、施工を担う人材の不足と、変圧器などの機器調達の長期化をあげている[1]。空押さえ対策だけでは、これらの制約には届かない。
5.見えている数字は、どの区分の数字か
資料2の3ページの集計は、高圧以上の蓄電池だけである。低圧は13ページで、別のグラフに示される。ふたつの数字は、そのままは足せない[1]。過去の値も、第12回から第13回の資料で、2025年3月以降の各時点にわたって遡って改定されている。議事要旨に、その説明はない[2]。前回は、東京電力パワーグリッドが公開していた系統情報の6,552箇所の誤りを取り上げた。
需要側の情報公開は、ウェルカムゾーンマップが中心である。資料1は、すべての一般送配電事業者がホームページで公開し、拡充に取り組んでいるとしたうえで、詳しい想定区域、空き容量、想定工期、工期に影響しうる要因まで、公開している事業者もあると書く(東北電力ネットワークと関西電力送配電を例示)[1]。公開の粒度は、事業者によってちがう。容量開放の対象かどうかは、需要家が変更を申し出た時点の空き容量で判断される。空き容量があとで変わったときの、通知の方法とタイミングは、第11回の時点では、次回以降の議論とされた。第13回の資料1に、その整理は見当たらない[2]。
議事要旨には、委員が、接続検討料を高圧以上だけ強化すれば低圧へ逃げるおそれがあるとして、配電線ごとの受け入れ上限や情報公開も検討してはどうか、と述べた記録がある。事務局は、情報公開の状況や実態を確認したうえで、また検討したいと答えている[1]。区分ごとに規律を継ぎ足せば、数字も区分ごとに分かれる。接続の申込み、検討中、連系済みを、需要と発電、高圧以上と低圧で、同じ定義と同じ時点でそろえ、改定の履歴をつけて公表すること。規律の効果を測るには、これが前提になる。
6.論点の置きどころ(※筆者判断のため、以下は候補)
- 候補(1)線の継ぎ足し:50kW、特別高圧、最終契約電力30MW、空き容量30MW。線が増えるたびに、線の手前に寄せる動きも、増える余地がある。資料は、需要側の線についても、はじめから分割による規律逃れに触れている。線を継ぎ足す設計が、どこまで続けられるか。
- 候補(2)抑える指標と、貢献の指標:検討料、デポジット、分割対策は、どれも件数・料金・書類で入口を絞る設計である。いっぽう資料2は、再エネ発電設備と同じ構内に蓄電池を置くことを「推奨」とし、WGでもオブザーバーから、併設は地内系統の混雑解消にも役立つので併設を促す対策を検討してほしいという発言があり、事務局も別の議題で、太陽光と組み合わせる使い方を促進したいと述べている[1][2]。貢献する使い方に誘導する設計は、まだ論点表に載っていない。
反対側の論拠:一般送配電事業者の検討業務がひっ迫していると、オブザーバーが述べている[3]。接続検討料の引き上げ方針そのものには異論はないという発言も、オブザーバーから出ている[4]。需要側の遅れは、10月1日の日本成長戦略会議で、電力インフラの確保が当面の検討課題のひとつとされるほどの、国の課題にもなっている[5]。
7.おわりに
次回以降の注視点は六つある。接続検討料の引き上げ幅と手法。低圧の「1事業者による大量申込み」と、分割設置の対策。需要側の早期連系策(受電制限)と、蓄電池のN-1充電停止装置の扱い。2027年4月1日の需要側の規律に向けた、託送供給等約款の認可申請。10月から始まった土地の使用権原提出の要件化の影響。そして、上位系統の費用負担の在り方である。
※注釈
[1]資源エネルギー庁 第13回次世代電力系統WG(2026年10月6日)資料1「大規模需要に対する規律確保と今後の対応について」13ページ(出所:電力広域的運営推進機関「全国及び供給区域ごとの需要想定(2026年度)」)、および資料 2。https://www.meti.go.jp/shingikai/enecho/denryoku_gas/saisei_kano/smart_power_grid_wg/pdf/013_01_00.pdf
[2]第13回WG 資料2 3ページ、グラフ「系統用蓄電池の接続検討・契約申込み・既連系の状況(kW)」2026年6月のデータラベルによる。2025年3月以降の各時点の値は、第12回資料2(2026年8月6日)3ページの値から遡って改定されている(接続検討・契約申込み、万kW。例:2025年6月 14,322→14,347、1,780→1,773/2025年12月 17,188→17,280、2,964→2,955/2026年3月 19,114→19,216、3,527→3,500)。本稿は第13回資料の値を用いた。
[3]第13回WG 資料2 2ページ(500kW以上の発電等設備の件数)。
[4]第13回WG 資料2 4ページ(エリア別、括弧内は2025年6月末比)。
[5]第13回WG 資料2 9〜11ページ。
[6]第13回WG 資料2 11ページ。
[7]第13回WG 議事要旨(2026年10月6日)3〜5ページ。https://www.meti.go.jp/shingikai/enecho/denryoku_gas/saisei_kano/smart_power_grid_wg/pdf/013_gijiyoshi.pdf
[8]東京電力パワーグリッド(2026年7月24日)。https://www.tepco.co.jp/pg/consignment/workshop/information/renewable/adjustment/20260724_01.html
[9]第13回WG 資料2 13ページ。本文は「8月末時点で約13万kW、約2,800件の契約申し込みがなされている」と書く。左のグラフ「各月の新規受付量」の8月の値(約13万kW、約2,800件)に一致し、3〜8月の各月の合計は約43万kW・約9,100件になる。右のグラフ「2025年4月~2026年8月累計」(エリア別)の合計も約43万kW・約9,100件で、よく合う。累計であれば8月の値が右のグラフの合計と同じになるはずで、左は月ごとの値と判断できる。議事要旨4ページでも、委員が低圧の実態データは累積ではないことを確かめ、事務局が肯定している。「8月末の受付残高」と読む根拠は資料にない。いずれもデータラベルがなく、グラフの読み取りである。
[10]第13回WG 資料2 15ページ。
[11]第13回WG 資料2 16ページ。
[12]第13回WG 資料2 18〜24ページ。
[13]第13回WG 資料2 20ページ、24ページ。
[14]第13回WG 議事要旨 4ページ(委員の発言と事務局の回答)。
[15]第13回WG 資料1 7ページ、11ページ。第13回WG 参考資料1「空押さえ対応策に関する託送供給等約款の改定案」2ページ、9ページ。第11回WG 資料1「局地的な大規模需要に対する規律確保について」(2026年6月10日)12ページ、15ページ。https://www.meti.go.jp/shingikai/enecho/denryoku_gas/saisei_kano/smart_power_grid_wg/pdf/013_s01_00.pdf
[16]第13回WG 参考資料1 2ページ、4ページ(約款の改定案。「あくまで現時点のイメージ」とされ、今後、認可申請を実施予定)。第13回WG 資料1 7ページ。
[17]第11回WG 資料1 7ページ、2020年度以降に新設された特別高圧需要家の容量別件数(0〜9MW 407件、10〜19MW 24件、20〜29MW 12件、30〜39MW 7件、40〜49MW 10件、50〜99MW 19件、100〜199MW 1件、200〜299MW 2件、300〜399MW 0件、400〜499MW 1件)。30MW以上の合計40件と、全体483件は、筆者による集計。https://www.meti.go.jp/shingikai/enecho/denryoku_gas/saisei_kano/smart_power_grid_wg/pdf/011_01_00.pdf
[18]第13回WG 資料2 18〜21ページ。2012年以降の経緯は21ページ、蓄電池に関する分割設置の相談事例は19〜20ページ。
[19]第13回WG 資料1 11ページ、15ページ、17ページ。
[20]第13回WG 資料1 11ページ、15ページ。 [21]第13回WG 資料2 6ページ。
[22]第13回WG 資料1 13ページ。83万kWは64万kW(データセンター)と19万kW(半導体)の合計、762万kWは661万kWと101万kWの合計、680万kWは差、31倍は21,129万kW÷679万kW。いずれも筆者試算。申込み容量と需要想定は、性質のちがう数字である。
[23]第13回WG 資料2 3ページ(集計対象は各手続段階の高圧以上の蓄電池)、13ページ。
[24]第12回WG 資料2(2026年8月6日)3ページと、第13回WG 資料2 3ページの比較による。議事要旨に、改定の説明は見当たらない。https://www.meti.go.jp/shingikai/enecho/denryoku_gas/saisei_kano/smart_power_grid_wg/pdf/012_02_00.pdf
[25]第13回WG 資料1 11ページ、20ページ。
[26]第11回WG 資料1 9ページ。第13回WG 資料1 7ページ(空押さえ対応策の全体像)、9ページ(運用フロー)。【要確認:第12回WG 資料1】 [27]第13回WG 議事要旨 4ページ。
[28]第13回WG 資料2 24ページ。[29]第13回WG 議事要旨 5ページ(オブザーバー)、3ページ(議題1の事務局回答)。[30]第13回WG 議事要旨 5ページ(オブザーバー)。[31]第13回WG 議事要旨 4ページ(オブザーバー)。 [1]第13回WG 資料1 12ページ(第8回日本成長戦略会議、2026年10月1日)。
参考文献
資源エネルギー庁. (2026年10月6日). 大規模需要に対する規律確保と今後の対応について[第13回次世代電力系統ワーキンググループ資料1]. 経済産業省. https://www.meti.go.jp/shingikai/enecho/denryoku_gas/saisei_kano/smart_power_grid_wg/pdf/013_01_00.pdf
資源エネルギー庁. (2026年10月6日). 系統用蓄電池をはじめとする発電等設備の迅速な系統連系に向けた対応について[第13回次世代電力系統ワーキンググループ資料2]. 経済産業省. https://www.meti.go.jp/shingikai/enecho/denryoku_gas/saisei_kano/smart_power_grid_wg/pdf/013_02_00.pdf
資源エネルギー庁. (2026年10月6日). 空押さえ対応策に関する託送供給等約款の改定案[第13回次世代電力系統ワーキンググループ参考資料1]. 経済産業省. https://www.meti.go.jp/shingikai/enecho/denryoku_gas/saisei_kano/smart_power_grid_wg/pdf/013_s01_00.pdf
資源エネルギー庁. (2026年10月6日). 次世代電力系統ワーキンググループ(第13回)議事要旨. 経済産業省. https://www.meti.go.jp/shingikai/enecho/denryoku_gas/saisei_kano/smart_power_grid_wg/pdf/013_gijiyoshi.pdf
資源エネルギー庁. (2026年8月6日). 系統用蓄電池をはじめとする発電等設備の迅速な系統連系に向けた対応について[第12回次世代電力系統ワーキンググループ資料2]. 経済産業省. https://www.meti.go.jp/shingikai/enecho/denryoku_gas/saisei_kano/smart_power_grid_wg/pdf/012_02_00.pdf
資源エネルギー庁. (2026年6月10日). 局地的な大規模需要に対する規律確保について[第11回次世代電力系統ワーキンググループ資料1]. 経済産業省. https://www.meti.go.jp/shingikai/enecho/denryoku_gas/saisei_kano/smart_power_grid_wg/pdf/011_01_00.pdf
東京電力パワーグリッド株式会社. (2026年7月24日). 【高圧・特別高圧】系統用蓄電池における一事業者あたりの接続検討数の上限設定による対応について. https://www.tepco.co.jp/pg/consignment/workshop/information/renewable/adjustment/20260724_01.html