系統用蓄電池で「即時償却」または「税額控除7%」も。大胆な投資促進税制とは?
2026年度、国内での大規模な設備投資を後押しする新たな税制として、「大胆な投資促進税制(特定生産性向上設備等投資促進税制)」が創設されました。
一定の要件を満たす設備投資について、「即時償却」または「税額控除7%(建物等は4%)」を選択できる制度です。
数億円規模の設備投資となることも多い系統用蓄電池事業においても、注目したい制度の一つです。
1.大胆な投資促進税制とは?
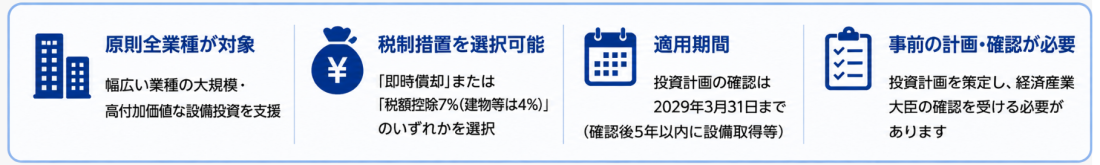
大胆な投資促進税制は、国内投資の拡大を通じて企業の「稼ぐ力」を高め、大規模・高付加価値な設備投資を促進するために創設された制度です。
原則として幅広い業種が対象となっており、一定の要件を満たした投資計画について、税制上の優遇措置を受けられる仕組みとなっています。
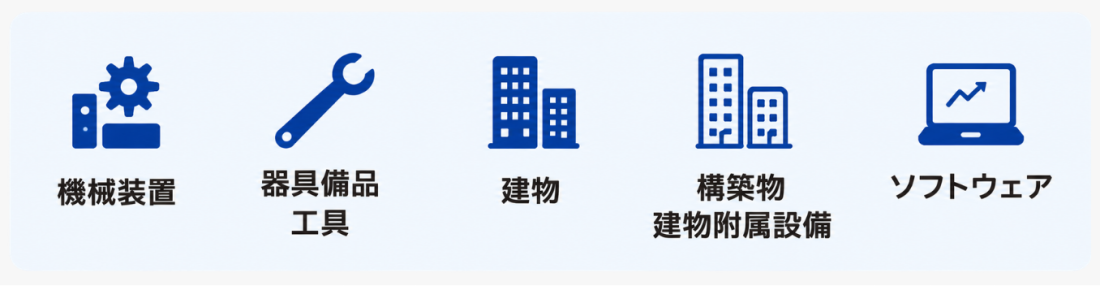
対象資産には、機械装置、器具備品、工具、建物、構築物、建物附属設備、ソフトウェアなどが含まれます。
2.どのような投資が対象になる?
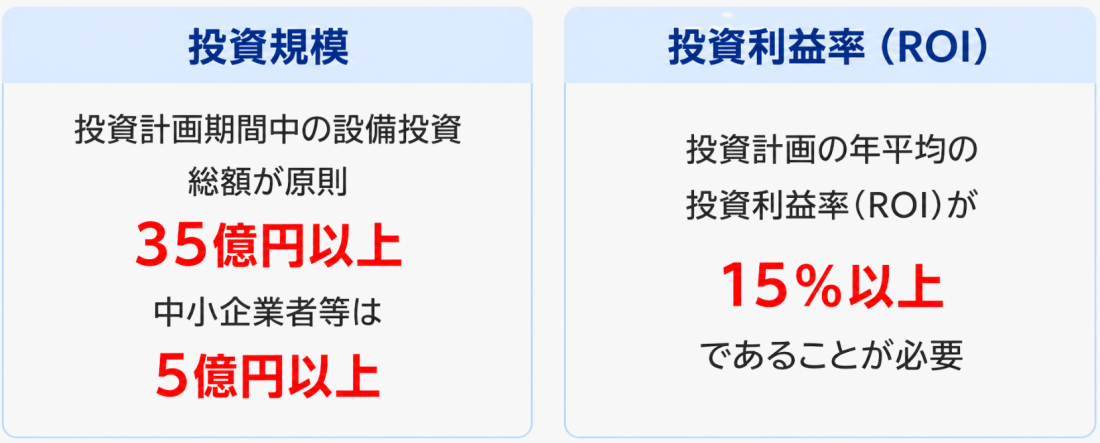
制度を利用するためには、一定の要件を満たした投資計画を策定する必要があります。
3.どのような税制措置を受けられる?
一定の要件を満たした設備投資について、以下のいずれかの税制措置を選択できます。
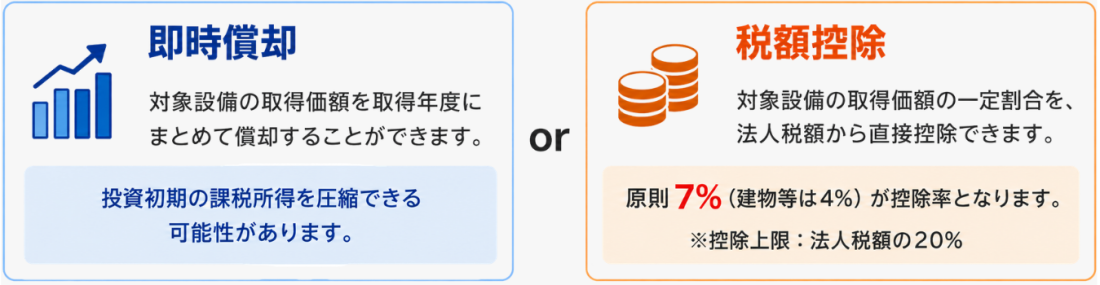
なお、税額控除には法人税額に対する控除上限などが定められています。
どちらの制度が適しているかは、企業の利益状況や設備構成、投資計画などによって異なります。
4.系統用蓄電池も対象になる?
大胆な投資促進税制は、原則として幅広い業種を対象としており、対象資産には機械装置や構築物などが含まれています。
国会においても、系統用蓄電池などのエネルギー関連設備と本制度との関係について質疑が行われています。
ただし、「系統用蓄電池を導入すれば、一律に税制優遇を受けられる」という制度ではありません。
投資規模やROI、対象資産への該当性など、個別の投資計画について制度要件を満たしているか確認する必要があります。
5.制度活用までの流れ
制度の活用にあたっては、設備を導入する前から準備を進めることが重要です。
STEP 1|投資計画の検討
投資規模やROIなどを確認し、投資計画を検討します。
↓
STEP 2|計画の策定・申請
制度の要件に沿って投資計画を策定し、必要な申請を行います。
↓
STEP 3|計画の確認
所定の手続きを経て、投資計画について確認を受けます。
↓
STEP 4|設備の取得・設置
確認を受けた投資計画に基づき、対象となる設備を取得・設置します。
↓
STEP 5|税制措置の適用
要件を満たしたうえで、即時償却または税額控除の適用を受けます。
6.系統用蓄電池事業との相性は?
系統用蓄電池事業では、蓄電池本体をはじめ、PCS、EMS、受変電設備など、さまざまな設備が必要となり、大規模な設備投資となるケースがあります。
また、設備を導入した後は、卸電力市場や需給調整市場などを活用し、事業収益の確保を目指します。
そのため、大規模な国内設備投資を後押しする「大胆な投資促進税制」は、系統用蓄電池事業への投資を検討する企業にとって、注目したい制度の一つといえるでしょう。
一方で、制度の適用には投資規模だけでなく、ROIなどの要件も設けられています。
系統用蓄電池事業を検討する際には、設備価格や想定収益だけでなく、税制面も含めた投資計画を検討することが重要です。
まとめ
「大胆な投資促進税制」は、大規模・高付加価値な国内設備投資を後押しする新たな税制です。
一定の要件を満たす設備投資について、
・即時償却
・税額控除7%等
のいずれかを選択できる可能性があります。
系統用蓄電池事業においても、投資を検討する際に知っておきたい制度の一つです。
ただし、実際の適用可否や税制措置の内容は、企業規模、投資計画、対象設備、資産区分、収益計画などによって異なります。