
飯田 哲也 第18回 「供給力としての価値が限定的」 ──長期脱炭素電源オークション第4回案が蓄電池に与えた席次
2026.09.01 コラム トピックス長期脱炭素電源オークションの第4回募集要綱案が、2026年7月21日から意見募集にかけられている[1]。蓄電池にとって、この回は制度史の分岐点になる。3回続いた「募集上限の2倍まで落札できる」逃げ道が閉じ、上限価格は主要な脱炭素電源のなかで唯一引き下げられ、セル要件は製造国から企業の帰属へと基準そのものを変えた。個々の変更にはそれぞれ理由が付されている。しかし、それらを束ねた結果として制度が何を選択しているのかは、どの資料にも書かれていない。数表と条文の細部を読み直すところから始めたい。
1.三つの数字
第4回入札の募集量は、脱炭素電源が500万kW[1]、LNG専焼火力が600万kWである[2]。そのうちリチウムイオン蓄電池に割り当てられた枠は40万kWにとどまる。
「脱炭素電源オークション」を名乗る制度で、単一の化石燃料電源の枠が、脱炭素電源全体の枠を上回る。LNG専焼は制度開始当初、短期的な需給逼迫への対応として3年間限定の措置とされていた。それが第4回以降も当面の間は募集を継続する方針に転じ、第4回から第10回までの7回で合計3,900万〜5,500万kWの新設・リプレースを目指す設計になった。第3回の募集量が約293万kWだったから、一回で倍増したことになる。
制度全体で見れば、これまで3回の入札で脱炭素電源は合計1,330万kW、LNG専焼火力は合計1,010万kWが落札されている。「脱炭素電源への新規投資を促す制度」で、化石燃料電源が落札容量の4割超を占めてきた。
この三つの数字を並べるところから始めたい。
2.答え合わせ──予測は半分外れた
本連載の第14回・第16回で、筆者はLTDA(長期脱炭素電源オークション)の「最低放電時間6時間」要件を批判した。日々のアービトラージで最適化される3〜4時間型のビジネスモデルを根底から覆す変更であり、蓄電池投資のWACCを人為的に引き上げる、と書いた。
第3回入札(2026年1月)の結果が、2026年5月に公表された[1]。6時間ルールもセル製造国30%制限も導入されたうえで、蓄電池・揚水・LDESへの応札は約355万kW、募集上限80万kWの4倍を超えた。落札は「リチウムイオン蓄電池・揚水リプレース等」81.9万kW、「リチウムイオン以外の蓄電池・揚水新設」88.6万kWの計170.5万kW。第1回166.9万kW、第2回173.1万kWとほぼ同水準である。
需要は蒸発しなかった。ここは率直に認めておきたい。6時間要件は、事業者にとって「参入をあきらめる理由」ではなく「コストを上げる理由」として作用した。そして落札量を決めていたのは、要件ではなく募集上限とその例外規則だった。
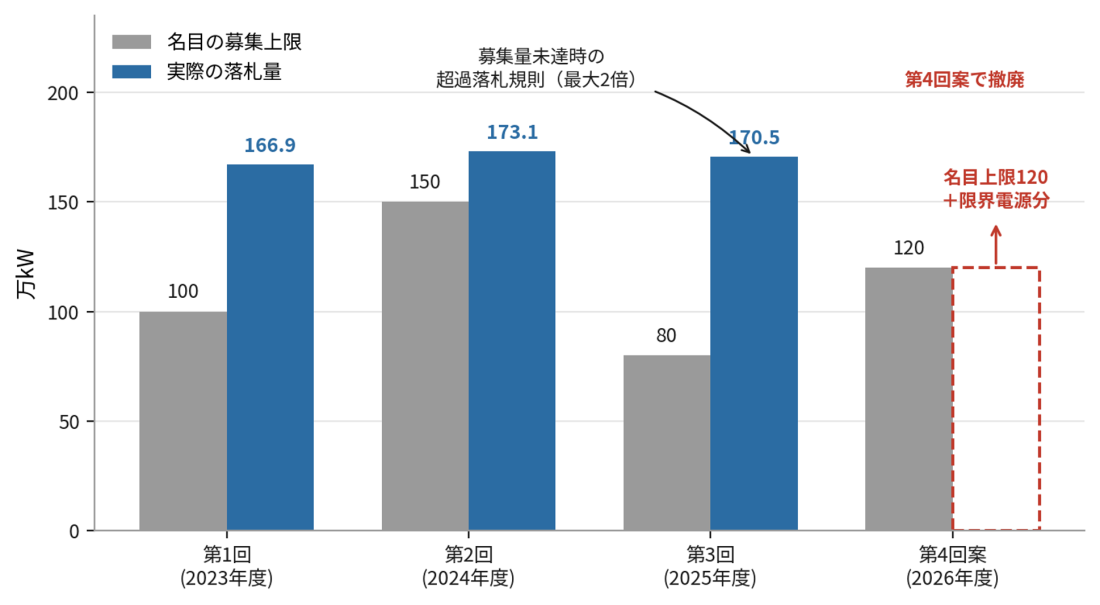
制度は、脱炭素電源全体の落札が募集量に届かない場合、蓄電池・揚水・LDESについて募集上限の最大2倍まで落札させる規則を置いていた。名目の上限は第1回100万kW、第2回150万kW、第3回80万kWと縮小したが、この規則が働いたため、実際の落札量は3回ともほぼ170万kWで動かなかった。見かけの数字と実際の数字が、3年間ずれ続けていたことになる(表1、図1)。
| 第1回 (2023年度) | 第2回 (2024年度) | 第3回 (2025年度) | 第4回案 (2026年度) | |
| 脱炭素電源 募集量/落札量 | 400/401.0 | 500/503.0 | 500/426.1 | 500(案) |
| LNG専焼火力 募集量/落札量 | 600/575.6 | 224/131.5 | 293/303.8 | 600(案) |
| 蓄電池・揚水・LDES 名目上限 | 100 | 150 | 80 (40×2区分) | 120 (40×3区分) |
| 蓄電池・揚水・LDES 落札量 | 166.9 | 173.1 | 170.5 | 最大120 (超過落札なし) |
| 運転継続時間の要件 | 3時間以上 | 3時間以上 | 6時間以上 | 6時間以上 |
| 資本コストの算入上限 | 一律5% | 一律5% | 4/5/6% | 4.5/5.5/6.5% |
3.枠が初めて拘束する年
第4回案は、この構図を変える。
蓄電池・揚水・LDESの枠は、「リチウムイオン蓄電池」「リチウムイオン蓄電池以外の蓄電池」「揚水(新設・リプレース等)・LDES」の3区分に分けられ、それぞれ40万kW、合計120万kWとされた。そして、募集上限を超えた追加の落札はさせないと明記された[1]。いずれの区分も、運転継続時間が6時間以上の案件に限られる。
3回続いた逃げ道が閉じる。応札が第3回並みなら、120万kWは実際の天井として作用する。170.5万kWだった落札量は、単純計算で3割減ることになる。系統接続の申込みが増加しているさなかに、制度側の受け皿だけが縮む。
4.「限定的」という評価
制度がこの上限を設ける理由は、政策文書に明記されている。蓄電池・揚水・LDESは、放電・発電のためには蓄電・ポンプアップが必要であり、供給力としての価値が限定的であるため募集上限を設ける──これがその根拠である。
この評価は、同じ資料の別の場所と整合していない。第4回案の上限価格の算定では、運転継続時間6時間の揚水の調整係数がエリアごとに90.7%〜95.5%とされ、蓄電池にも同じ調整係数が適用されている。調整係数は、ピーク時にどれだけ確実に出力を出せるかを反映する係数である。9割を超える寄与率を認めておきながら、募集枠を絞る根拠としては「限定的」と書く。
どちらかが間違っているというより、二つの評価が別々の目的のために別々に立てられ、突き合わされていない。制度が蓄電池を何と見なしているのかは、資料を通読しても一つに定まらない。
5.同じ機能が、揚水では価値、蓄電池では不在
第4回で3区分に分けた理由の説明は、さらに踏み込んでいる。系統接続の申込みが大幅に増加している蓄電池の落札容量のペースを引き続き調整する一方で、慣性力やブラックスタート機能等のメリットを有する揚水を一定程度確保する観点から、というのがその理由だ。
慣性力とブラックスタート機能。本連載の第5回・第6回で、南オーストラリア州ホーンズデール電力貯蔵施設がまさにその二つを系統蓄電池で実証した経緯を詳述した。0.14秒で全出力を投入して系統周波数を守った2017年のロイヤンガ事故、2022年の合成慣性の世界初の法的認可、そしてブラックスタート機能の実装。グリッドフォーミング・インバータを備えた蓄電池は、原理的に揚水と同じ役割を果たしうる。
にもかかわらず、日本の制度は、この二つを「揚水のメリット」として明示的に評価し、蓄電池には認めていない。第14回・第16回で「合成慣性・GFMの対価は日本では制度上ゼロである」と論じたが、それは市場に値段がついていないという受動的な不在ではなかった。政策文書のなかで、同じ機能が電源種によって書き分けられている。不在ではなく、選別である。
技術要件として不可能なわけではない。第3回から対象に加わったLDESには、「揚水と同一(ただし、具備すべき調整機能については火力のグリッドコードを満たすこと)」という調整機能の要件が課されている[1]。制度は、貯蔵技術に火力並みの系統貢献を求めうることを前提としている。求めておきながら、その価値を有償で調達する経路は用意しない。
6.上限価格表が語るもの
第4回案でもうひとつ見落とせないのが、上限価格の改定である(表2)。
| 電源種(新設・リプレース等) | 第3回 | 第4回案 | 資本コスト・倍数 |
| 洋上風力 | 180,655〜200,000 | 345,220〜701,172 | ― |
| 揚水(新設) | 116,393 | 200,000 | 6.5%・2倍 |
| LDES | 116,393 | 200,000 | 6.5%・2倍 |
| 一般水力(新設) | 118,812 | 192,739 | 6.5%・2倍 |
| 原子力(安全対策投資を含む) | 135,602 | 193,810 | 6.5%・2倍 |
| 陸上風力 | 89,178〜197,120 | 109,547〜200,000 | ― |
| LNG専焼火力(基地整備不要) | 55,242 | 65,284 | 6.5%・1.5倍 |
| 太陽光 | 93,712〜200,000 | 101,396〜200,000 | ― |
| 蓄電池・揚水(リプレース等) | 76,205〜80,657 | 70,675〜74,417 | 4.5%・1.5倍 |
応札価格に算入できる資本コストの上限は、建設リードタイム(供給力提供開始期限)に応じて電源種ごとに4.5%〜6.5%とされた。2025年の金利(日銀の貸出約定平均金利1.41%)が、税引前WACCを5%と算定した当時の他人資本コスト0.98%に比して上昇したことを踏まえた見直しである。加えて、一般水力・揚水(新設)・LDES・原子力については、上限価格の諸元コストを1.5倍から2倍に引き上げる措置がとられた。古いプラントのデータを建設工事費デフレーターで物価補正しても、建設費の実態の上昇幅はそれ以上である、というのがその理由だ。
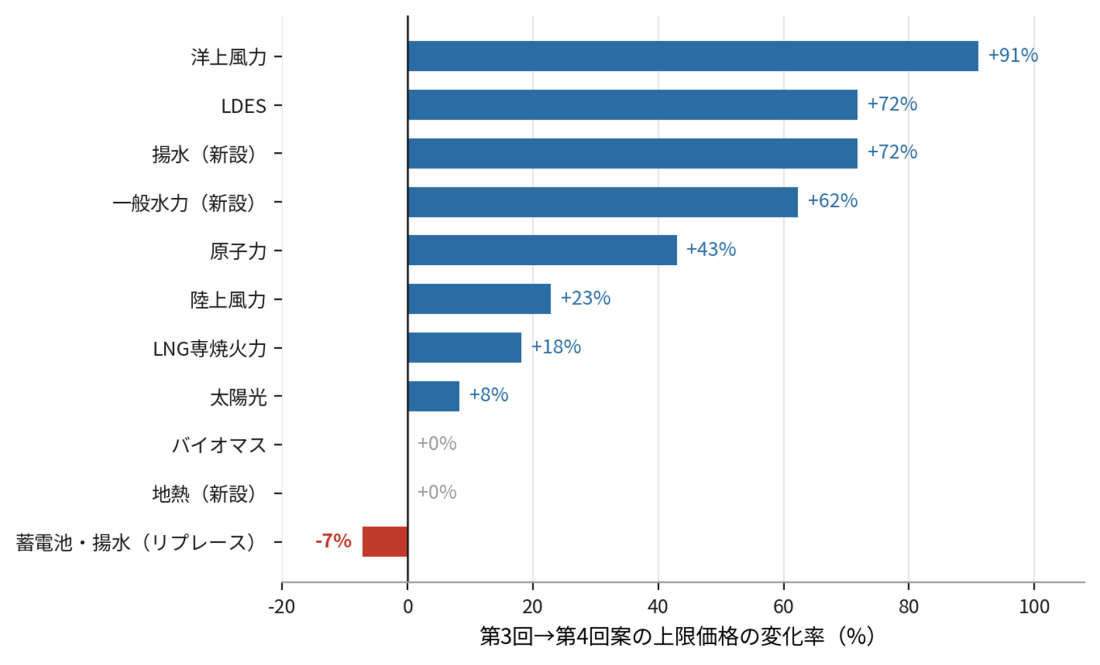
この2倍への引き上げの対象に、蓄電池は入っていない。資本コストの区分も、建設リードタイムが4年で最短であることを理由に、最も低い4.5%に置かれている。結果として、主要な脱炭素電源の上限価格がそろって引き上げられた回に、蓄電池の上限価格だけが76,205〜80,657円/kW/年から70,675〜74,417円/kW/年へと下がった(図2)。原子力は+43%、一般水力(新設)は+62%、揚水(新設)とLDESは+72%、洋上風力は+91%である。
建設リードタイムの長さを事業リスクの代理変数とする考え方には、一定の合理性がある。工期が長いほど、資材価格の変動にも金利の変動にも長くさらされる。
だが、蓄電池投資のリスクは、建設段階よりも制度環境の変動に強く支配されている。第16回でシミュレーションを示したとおり、日本の系統蓄電池の収益スタックは、アービトラージが容量市場によって抑制され、合成慣性・GFMの対価が存在せず、ブラックスタートにも値段がつかない。残る収益源は制度そのものであり、その制度が回ごとに動く。
第1回から第4回案までのわずか3年で、運転継続時間要件は3時間から6時間へ、区分は1つから3つへ、超過落札規則は存置から撤廃へ、セル要件は二度にわたって書き換えられた。この頻度でルールが動く資産クラスを、「建設が早いから低リスク」と評価する。制度は、自らが作り出しているリスクを、資本コストの算定から除外している。
7.時間の非対称
第4回案では、制度適用期間にも上限が設けられた。原則20年を基本としつつ、上限を40年とする。ただし、上限価格の諸元を2倍に引き上げた一般水力・揚水(新設)・LDES・原子力と、LNG専焼火力については、資本コストの割合が過剰になることを防ぐため上限30年に短縮される。再エネはFIT/FIP制度との整合から20年に限定される。
蓄電池は、上限40年の区分に置かれた。一見すると優遇のようだが、そうではない。諸元の引き上げを受けなかったことの裏返しにすぎない。しかも、現在のリチウムイオンセルの実用寿命は15〜20年程度であり、40年の容量収入を選べること自体に事業上の意味はほとんどない。長さは与えられているが、使い道がない。
時間をめぐる非対称は、還付の側にもある。LNG専焼火力については、他市場収益の還付額を実績ベースで算定する現行方式に加え、コアCPI補正後8,000円/kW/年で事前に固定する方式を選択できる案が示された。事前試算では実績ベースの還付額は平均8,753円/kW/年とされている。制度適用期間の開始から9年後に再選択が可能とされ、さらに、過去の落札案件についてもこの新方式を選択できることとされている。
燃料の長期契約を確保しやすくするという趣旨は理解できる。ただ、既往契約に対して事後的に有利な選択肢を追加する変更が用意されたのはLNG専焼だけである。蓄電池の側で既往案件に選択肢が追加された例は、これまでのところ見当たらない。制度変更は、ある電源種には遡って選択肢を増やし、別の電源種には次回から要件を増やす。
8.セルの国籍から、企業の帰属へ
第4回案は、蓄電池のセル要件も書き換えた。
第3回で導入された「セル製造国30%制限」──日本を除く1国・地域あたりの落札容量を、当該区分の全落札容量の30%未満に抑える規則[1]──は、リチウムイオン蓄電池については適用されないことになった。代わりに、経済安全保障推進法に基づく蓄電池の供給確保計画の認定を受けたメーカーが製造するセルを使う案件(「認定付きリチウムイオン蓄電池」)を優先的に約定し、認定付き案件の落札・非落札の判定がすべて終わったのちに募集上限に余りがある場合に限って、認定を受けていないメーカーのセルを使う案件が落札されうる、という方式に置き換わる[2]。
制度上、非認定メーカーのセルを全面的に排除するものではない。しかし、認定付き案件だけで40万kWの枠が埋まれば、非認定案件は価格が低くても落札できない。
この変更の性格をもっともよく示しているのが、応札様式の書き換えである。第3回まで、事業者は「セルを製造する国・地域」を記載する必要があった。第4回案では、リチウムイオンの場合はこの欄に「-」を記載することとされ、代わりに「経済安全保障推進法に基づく供給確保計画の認定有無」の欄が加わる。
製造地を問う制度から、企業の帰属と認定の有無を問う制度へ。基準が「どこで作ったか」から「誰が作ったか」に移ったのである。
政府資料は国名を明記していない。ただ、経済安全保障推進法に基づく蓄電池関連の供給確保計画の認定は、確認できる範囲では国内企業が中心で、中国系の大手セルメーカーは見当たらない。したがって、第4回案は中国系メーカー製セルを実務上大きく劣後させる可能性が高い。もっとも、規制が基準としているのは製造国ではなくメーカーの帰属と認定の有無であるから、「中国製セルの全面排除」と表現するのは正確ではない。
あわせて応札様式では、リチウムイオンとその他種別を組み合わせること、複数メーカーのリチウムイオンを組み合わせることによって1電源とすることが認められなくなった。マルチベンダー構成による調達リスクの分散という、事業者側の実務的な選択肢が一つ減る。なお、リチウムイオン以外の蓄電池には、セル製造国30%制限が引き続き適用される。
9.順序が逆になっている
ここで、前回(第18回)の議論に接続したい。
前回、経済産業省の改訂「蓄電池・電源産業戦略」を検証し、世界の標準電池がすでにLFP・LMFPに移ったにもかかわらず、日本の戦略文書にはLFPを国内製造基盤の中心に据える記述がないことを指摘した。IEAの推計では、LFPは2025年時点で世界のEV用電池の55%以上、定置用蓄電池市場の90%以上を占める[3]。中国は2025年7月、LFP・LMFP正極材の製造技術とリチウム精製技術を輸出制限の対象に加えている。
その日本が、容量市場の約定順位を通じて、中国系メーカー製セルを実務上劣後させる。
単一国・単一企業への依存を下げること自体は、蓄電池の安定供給にとって正当な目的である。問題は順序だ。代替供給力──LFP/LMFPの量産基盤、ナトリウムイオン、材料精製、リサイクル、システム統合──を整えるより先に、市場アクセスの制限が来ている。第17回で論じたCATLのナトリウムイオン電池の量産開始のような動きに、日本側の対応する量産計画は伴っていない。
代替が育つ前に選択肢を絞れば、効くのは価格と導入速度である。容量市場上の優先措置は、国内産業政策の代替にはならない。対象量と適用期限を区切り、認定案件と非認定案件の応札量・約定価格差・需要家負担への影響を回ごとに公表して検証する。最低限それが必要だろう。
もっとも、「リチウムイオン蓄電池以外の蓄電池」に用意された40万kWの枠は、別の可能性も示している。6時間以上という要件は、長時間放電に親和性の高い化学系──ナトリウムイオン、レドックスフロー、NAS電池──にとってはむしろ有利に働く。第17回で書いたとおり、化学が多様化すれば「単一化学の単一最適点」を前提にした制度設計そのものが揺らぐ。第4回案は、その揺らぎを三つの箱に分けて管理しようとしている、と見ることもできる。箱が用意されたこと自体は、悪い話ではない。問題は、その箱を埋める国内の供給能力が、まだ形になっていないことである。
10.おわりに──何を問うべきか
第4回入札の応札受付は2027年1月19日から26日までを予定している。それに先立ち、募集要綱案・約款案への意見募集が2026年8月3日まで、経済産業省側のガイドライン案等への意見募集が8月16日まで実施されている[4]。問うべきことは三つある。
第一に、「供給力としての価値が限定的」という評価そのものである。放電に充電が必要だから価値が限定的だというなら、燃料の輸入に依存する火力の供給力はどう評価されるのか。9割を超える調整係数と「限定的」という評価は整合しない。どちらの評価がどの制度目的に対応するのかを、まず明示すべきである。
第二に、慣性力とブラックスタート機能を、電源種ではなく機能で調達する仕組みへの移行である。継続時間と供給信頼度は容量市場の調整係数の精緻化で、応動速度・慣性・系統安定化能力は需給調整市場やグリッドコードの枠組みで、それぞれ個別に評価する。そうすれば、「揚水だから慣性がある」という書き方は不要になり、機能を提供しうるすべての技術に経路が開かれる。
第三に、資本コストの算定に制度変更リスクを織り込むことである。ルールを頻繁に変える主体が、そのルール変更が生むリスクを勘定に入れずに上限価格を決めるのは、フェアではない。これらの論点は、筆者が別途まとめた討議資料で、制度全体の観点からより体系的に扱っている[5]。
蓄電池は、この制度で毎回、募集枠を大きく超える応札を集め続けてきた。第1回から第3回まで、その事実は変わらない。変わったのは、制度がそれをどう扱うかだけである。第4回案は、その扱い方を、これまででもっとも明確な言葉で書き下した。バッテリー・ディケイドの主役は、日本の制度のなかでは、いまだ脇役の席に置かれている。
[1]電力広域的運営推進機関「容量市場 長期脱炭素電源オークション募集要綱(応札年度:2026年度)(案)」「長期脱炭素電源オークション 容量確保契約約款(案)」および「意見募集 補足説明資料」(意見募集期間:2026年7月21日〜8月3日)。https://www.occto.or.jp/iken/000606.html なお、経済産業省によるガイドライン案等の意見募集は2026年7月17日〜8月16日。
[2]資源エネルギー庁「長期脱炭素電源オークションについて」第4回電力安定供給ワーキンググループ 資料4-1(2026年7月14日)。
[3]資源エネルギー庁「長期脱炭素電源オークションについて」第4回電力安定供給ワーキンググループ 資料4-1(2026年7月14日)。 [1]資源エネルギー庁「長期脱炭素電源オークションについて」第2回電力安定供給ワーキンググループ 資料4(2026年6月5日)。
[4]資源エネルギー庁「長期脱炭素電源オークションについて」第1回電力安定供給ワーキンググループ 資料7-3(2026年5月13日)。約定結果は電力広域的運営推進機関「容量市場 長期脱炭素電源オークション約定結果(応札年度:2025年度)」(2026年5月13日)による。
[6]電力広域的運営推進機関「長期脱炭素電源オークションの制度詳細について(応札年度:2025年度)」説明会資料(2025年9月)。
[9]IEA, Global EV Outlook 2026 – Electric Vehicle Batteries および Global Energy Review 2026 – Battery Storage(2026年)。
[11]飯田哲也「長期脱炭素電源オークションの制度課題と改革の方向性」ISEP Discussion Paper(2026年7月)。本稿と重なる論点を、制度全体の観点からより体系的に扱っている。